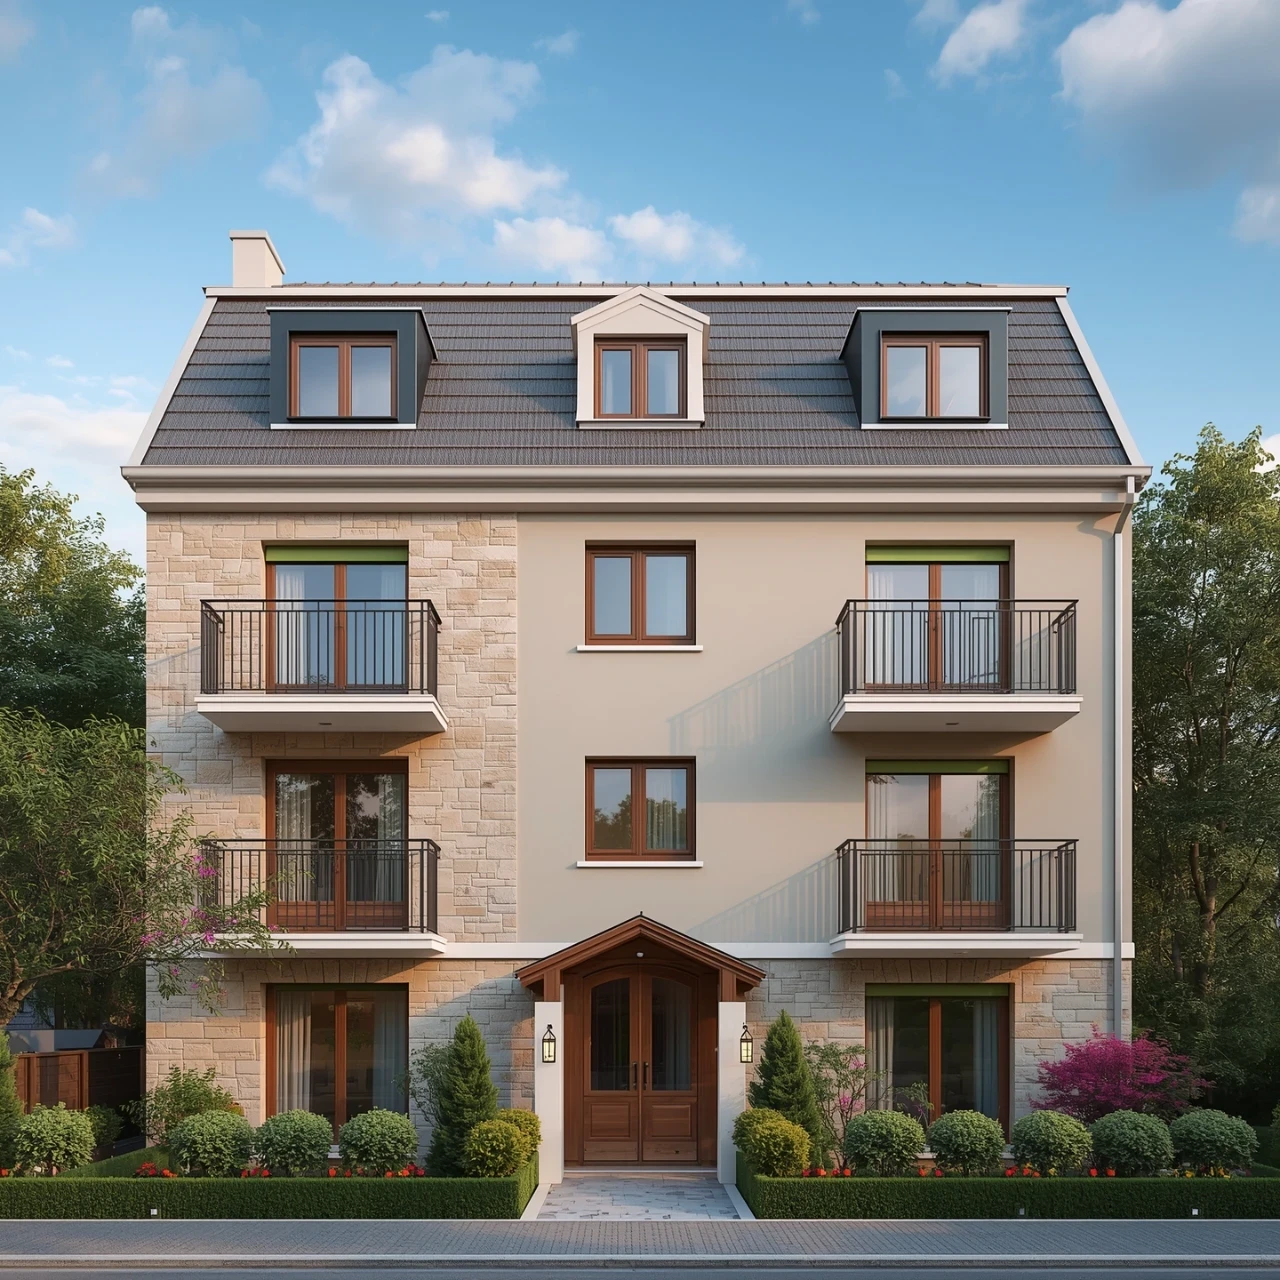
Deux formes de copropriété, deux réalités bien différentes
Lorsque vous magasinez un condo ou une propriété à unités multiples à Québec, vous rencontrerez deux grandes formes de copropriété : la copropriété par étages (aussi appelée copropriété divise) et la copropriété indivise. Comprendre la différence entre les deux est la première étape avant de faire une offre.
Dans une copropriété par étages, chaque acheteur détient un titre de propriété distinct sur son unité, ainsi une quote-part des parties communes. C'est la forme la plus répandue pour les condominiums neufs ou existants. Votre unité est clairement délimitée, et vos droits sont inscrits séparément au Registre foncier du Québec.
Dans une copropriété indivise, tous les copropriétaires partagent un seul titre sur l'ensemble de l'immeuble. Chacun détient un pourcentage de l'indivision, souvent assorti d'un droit d'usage exclusif sur une portion précise (un appartement, par exemple). Cette structure est fréquente dans les duplex ou triplex convertis. Elle implique une solidarité plus étroite entre copropriétaires et peut compliquer le financement hypothécaire, car les prêteurs évaluent différemment ce type de titre.
Les documents essentiels à examiner avant de signer
Quelle que soit la forme de copropriété, certains documents sont indispensables à votre analyse. Il est recommandé d'examiner l'ensemble des éléments suivants avant de vous engager :
- La déclaration de copropriété (pour une copropriété par étages) ou la convention d'indivision : ces documents constitutifs définissent les droits de chaque copropriétaire, les règles de gouvernance, les restrictions d'usage et les modalités de prise de décision collective.
- Le budget prévisionnel et les états financiers récents : ils vous donnent une image claire de la santé financière du syndicat ou du groupe de copropriétaires.
- La planification du fonds de réserve : ce fonds sert à financer les travaux majeurs à venir (toiture, façade, systèmes mécaniques). Un fonds insuffisant peut signifier des cotisations spéciales importantes dans les prochaines années.
- Les procès-verbaux des assemblées récentes : ils révèlent les décisions prises, les conflits en cours, les travaux votés et l'ambiance générale de la gouvernance.
- Les cotisations spéciales passées ou annoncées : une cotisation spéciale imprévue peut représenter plusieurs milliers de dollars à débourser en plus de votre mise de fonds.
- Les règles d'usage : animaux de compagnie, location à court terme, rénovations intérieures, vérifiez que vos projets sont compatibles avec le règlement de l'immeuble.
Votre courtier immobilier peut vous aider à rassembler ces documents et à identifier les points qui méritent une attention particulière.
Frais communs, fonds de réserve et cotisations spéciales : comprendre votre engagement financier
Les frais communs mensuels couvrent généralement l'entretien des parties communes, les assurances de l'immeuble, la gestion et parfois certains services (déneigement, eau chaude). Avant d'acheter, intégrez ces frais à votre budget global : ils s'ajoutent à votre versement hypothécaire et aux taxes municipales et scolaires.
Le fonds de réserve est particulièrement important. Un immeuble bien géré dispose d'un fonds suffisamment capitalisé pour absorber les dépenses majeures sans recourir à des cotisations spéciales. Si le fonds est sous-financé, vous pourriez être appelé à contribuer à des travaux urgents peu après votre achat. Demandez à consulter l'étude du fonds de réserve si elle est disponible.
Dans une copropriété indivise, les décisions financières requièrent souvent l'accord de tous les copropriétaires ou d'une majorité qualifiée selon la convention. Cela peut ralentir la prise de décision et créer des tensions si les intérêts divergent. Assurez-vous de bien comprendre les règles de vote avant de vous engager.
Le rôle du notaire et du Registre foncier dans votre achat
Au Québec, l'acte de vente est reçu devant un notaire, dont l'ordre professionnel est la Chambre des notaires du Québec. C'est lui qui s'assure que le titre est libre de toute charge non divulguée et que la transaction est conforme à la loi.
Les droits immobiliers, titres, hypothèques, servitudes, sont inscrits au Registre foncier du Québec. Avant de finaliser votre achat, votre notaire effectuera une recherche de titre pour vérifier qu'aucune hypothèque, servitude ou autre droit ne vient grever la propriété à votre insu.
Dans le cas d'une copropriété indivise, la recherche de titre est particulièrement importante : comme tous les copropriétaires partagent un seul titre, les dettes ou hypothèques d'un copropriétaire peuvent potentiellement affecter l'ensemble de l'immeuble. Votre notaire pourra vous expliquer les protections disponibles et les clauses à inclure dans votre acte d'achat.
Questions pratiques à poser avant de faire une offre
Voici quelques questions concrètes à poser au vendeur ou au syndicat de copropriété avant de vous engager :
- Quel est le solde actuel du fonds de réserve, et une étude récente a-t-elle été réalisée ?
- Y a-t-il des travaux majeurs planifiés ou des cotisations spéciales votées ou anticipées ?
- Quelles sont les règles concernant la location de l'unité, notamment à court terme ?
- Comment les décisions sont-elles prises en assemblée, et quel quorum est requis ?
- L'immeuble a-t-il fait l'objet de litiges récents entre copropriétaires ou avec des tiers ?
- Quelle est la couverture d'assurance de l'immeuble, et quelles sont vos responsabilités d'assurance personnelle ?
Ces questions vous permettront de mieux évaluer non seulement la valeur de la propriété, mais aussi la qualité de la gouvernance et la santé financière de la copropriété. Si vous planifiez l'achat d'une propriété à Québec, un courtier immobilier expérimenté peut vous accompagner dans cette démarche et vous aider à interpréter les documents obtenus.
Assurances et responsabilités : ne laissez rien au hasard
La question des assurances est souvent sous-estimée dans une copropriété. En règle générale, le syndicat (ou le groupe de copropriétaires en indivision) souscrit une assurance couvrant l'immeuble dans son ensemble. Mais cette couverture a des limites : elle ne protège pas nécessairement vos biens personnels, vos améliorations locatives ni votre responsabilité civile individuelle.
Avant de signer, vérifiez :
- Ce que couvre exactement l'assurance collective de l'immeuble.
- Si des franchises élevées pourraient vous être imputées en cas de sinistre.
- Quelles améliorations apportées à votre unité sont couvertes ou exclues.
Une assurance habitation individuelle adaptée à votre situation de copropriétaire est fortement conseillée. Consultez un courtier en assurance pour vous assurer d'être bien protégé. Pour explorer les propriétés disponibles à Québec, n'hésitez pas à consulter les annonces actuelles et à poser toutes vos questions avant de vous engager.
L'essentiel à retenir avant de vous lancer
Acheter une copropriété, qu'elle soit indivise ou par étages, demande une préparation rigoureuse. Prenez le temps de lire attentivement tous les documents constitutifs, d'évaluer la santé financière de la copropriété et de poser les bonnes questions avant de faire une offre. Faites-vous accompagner par un courtier immobilier de confiance et par un notaire pour sécuriser chaque étape de votre transaction. Une vérification sérieuse aujourd'hui, c'est la tranquillité d'esprit pour les années à venir.
Copropriété indivise ou par étages, chaque achat mérite une vérification sérieuse et un accompagnement à la hauteur de vos attentes. Contactez Jason Gagnon, votre courtier immobilier chez The Agency Montréal, pour analyser ensemble les documents, poser les bonnes questions et aborder votre projet à Québec avec toute la clarté qu'il mérite : https://www.jasongagnon.ca/fr/contact
Frequently Asked Questions
Quelle est la principale différence pratique entre une copropriété indivise et une copropriété par étages au moment de financer l'achat ?
Dans une copropriété par étages, vous détenez un titre distinct sur votre unité, ce que les prêteurs hypothécaires reconnaissent facilement. Dans une copropriété indivise, tous les copropriétaires partagent un seul titre sur l'immeuble, ce qui peut compliquer l'obtention d'un financement. Avant de faire une offre sur une indivision, consultez un professionnel en financement hypothécaire pour connaître les conditions applicables à votre situation.
Quels documents dois-je absolument demander avant de faire une offre sur un condo à Québec ?
Avant d'acheter une copropriété, il est recommandé d'examiner les documents constitutifs disponibles dans le territoire, les frais courants, les budgets ou renseignements financiers, la planification du fonds de réserve, les responsabilités d'assurance, les procès-verbaux récents lorsqu'ils sont accessibles, les règles qui touchent l'usage prévu, les travaux planifiés et les cotisations spéciales.
Comment savoir si le fonds de réserve d'une copropriété est suffisant ?
Demandez à consulter l'étude du fonds de réserve si elle a été réalisée : ce document projette les dépenses majeures à venir (toiture, façade, systèmes mécaniques) et évalue si les cotisations actuelles permettront d'y faire face. Comparez ensuite le solde actuel du fonds aux travaux planifiés. Si l'écart est important, prévoyez qu'une cotisation spéciale pourrait s'ajouter à vos dépenses après l'achat. Votre courtier immobilier peut vous aider à interpréter ces chiffres.
Quel est le rôle du notaire lors de l'achat d'une copropriété au Québec ?
Au Québec, l'acte de vente est reçu devant un notaire, dont l'ordre professionnel est la Chambre des notaires du Québec. Le notaire vérifie que le titre est libre de toute charge non divulguée, effectue une recherche au Registre foncier du Québec et s'assure que la transaction est conforme à la loi. Dans le cas d'une copropriété indivise, cette vérification est particulièrement importante, car les dettes d'un copropriétaire peuvent potentiellement affecter l'ensemble de l'immeuble.
L'assurance collective de l'immeuble suffit-elle, ou dois-je souscrire ma propre assurance habitation ?
L'assurance collective souscrite par le syndicat ou le groupe de copropriétaires couvre généralement l'immeuble dans son ensemble, mais elle ne protège pas nécessairement vos biens personnels, vos améliorations apportées à votre unité ni votre responsabilité civile individuelle. Des franchises élevées peuvent également vous être imputées en cas de sinistre. Il est fortement conseillé de souscrire une assurance habitation individuelle adaptée à votre statut de copropriétaire et de consulter un courtier en assurance pour évaluer vos besoins précis.